Vous voulez acheter votre premier appartement ou votre première maison, mais le budget vous freine ? Le PTZ, le prêt à taux zéro, est le meilleur allié des primo-accédants pour devenir propriétaire : l’État finance une partie de votre acquisition dans le neuf sans le moindre intérêt. Résultat : des mensualités allégées, une capacité d’acquisition qui grimpe, et un choix de biens plus large. Depuis le 1er avril 2025, il est accessible partout en France, en appartement comme en maison individuelle. On vous explique tout, simplement, en professionnels de l’immobilier neuf.
Le prêt à taux zéro, c’est quoi ?
Le PTZ est un crédit immobilier pas comme les autres : vous ne payez aucun intérêt dessus, l’État les prend en charge à votre place. Il ne reste que l’assurance emprunteur à régler. L’État ne vous prête pas directement : le prêt à taux zéro est distribué par les banques conventionnées, soit la quasi-totalité des banques françaises, qui étudient votre dossier comme n’importe quelle demande. Notre métier à nous, c’est l’immobilier ; pour le montage bancaire, votre banque ou un courtier en crédit sont les bons interlocuteurs.
Ce qu’il faut retenir en quatre points :
- Il ne finance jamais 100 % de votre projet immobilier : il complète toujours un prêt principal.
- Il est accordé sous conditions de ressources.
- Il est réservé à l’achat de votre résidence principale.
- Il augmente votre capacité d’emprunt : c’est souvent lui qui fait passer un projet de « juste trop cher » à « finançable ».
Le saviez-vous ? PTZ et éco-PTZ, ce n’est pas la même chose. Le premier finance l’acquisition de votre résidence principale ; le second finance des travaux de rénovation énergétique. Les deux peuvent se cumuler.
PTZ 2026 : ce qui change, ce qui reste
Rien ne se complique en 2026 : les règles issues de la réforme du 1er avril 2025 restent applicables, et le dispositif est prévu jusqu’au 31 décembre 2027. Vous avez le temps de vous préparer.
- Depuis le 1er avril 2025, on peut l’obtenir sur tout le territoire, grandes villes comme communes rurales.
- Les maisons individuelles neuves sont de nouveau éligibles dans toute la France.
- Des plafonds revalorisés ouvrent le prêt à davantage de ménages.
Conditions du PTZ 2026 : qui peut en bénéficier ?
Pour décrocher votre financement à taux zéro, quatre conditions d’éligibilité à remplir.
- Être primo-accédant. Vous ne devez pas avoir été propriétaire de votre résidence principale au cours des 2 dernières années. Des exceptions existent : situation de handicap (carte mobilité inclusion « invalidité », AAH, AEEH) ou logement rendu inhabitable par une catastrophe naturelle ou technologique.
- Respecter les plafonds de ressources. La base retenue : le revenu fiscal de référence de votre foyer en année N-2, soit vos revenus de 2024 pour une demande en 2026. L’administration vérifie aussi un « revenu plancher » : le coût total de l’opération divisé par 9. S’il dépasse le plafond de votre zone, l’aide est refusée, même avec des revenus N-2 plus bas.
- En faire votre résidence principale. Le logement doit être occupé au moins 8 mois par an, dans l’année qui suit l’achat ou la fin des travaux, et le rester pendant 6 ans (une mise en location redevient possible ensuite, sous conditions). Ce dispositif n’est pas fait pour l’investissement locatif.
- Acheter un bien éligible. Le prêt à taux zéro finance avant tout le neuf, et l’ancien dans certains cas précis.
Quels logements financer avec le PTZ neuf ?
C’est sa vocation première : le PTZ finance l’achat d’un logement neuf, appartement ou maison individuelle, conforme aux exigences énergétiques en vigueur (RE2020). Et acheter neuf, c’est aussi des frais de notaire réduits.
L’appartement neuf en VEFA. L’achat sur plan est le cas le plus courant et le plus généreux : jusqu’à 50 % de la somme retenue financés sans intérêt. Consultez notre guide dédié à la VEFA.
La maison individuelle neuve. De nouveau éligible partout en France depuis 2025, avec une part plafonnée à 30 %. Une excellente piste en zones B2 et C, où le foncier est plus accessible.
L’ancien avec travaux. Possible en zones B2 ou C uniquement, avec des travaux de rénovation représentant au moins 25 % du coût total de l’opération.
L’accession sociale. Il est aussi mobilisable en bail réel solidaire (BRS), en PSLA et sur les programmes en TVA réduite à 5,5 %.
Appartement ou maison ?
Nos conseillers comparent les deux scénarios sur vos chiffres et vous présentent les logements neufs compatibles avec votre budget. Le rendez-vous est gratuit.
Quel montant pouvez-vous obtenir en 2026 ?
Le montant de votre PTZ dépend de trois choses : vos revenus, la composition de votre foyer et la localisation du bien.
Les 4 tranches. Les ménages sont classés en 4 tranches : plus vos moyens sont modestes, plus la part financée (la « quotité ») est élevée.
- Tranche 1 (les plus modestes) : 50 % en appartement neuf, 30 % en maison neuve, 25 ans dont 10 sans mensualités.
- Tranche 2 : 40 % en appartement, 20 % en maison, 20 ans dont 8 sans remboursement.
- Tranche 3 : 40 % en appartement, 20 % en maison, 15 ans dont 2 de différé.
- Tranche 4 (les plus aisés sous plafond) : 20 % en appartement, 10 % en maison, 10 ans, remboursement immédiat.
Les plafonds du coût de l’opération. Le PTZ ne se calcule pas sur le prix réel mais sur un coût plafonné selon la zone et le nombre d’occupants : 150 000 € pour 1 personne en zones A bis et A (135 000 € en B1, 110 000 € en B2, 100 000 € en C) ; en zone A, 225 000 € pour 2 personnes et jusqu’à 360 000 € pour 5 occupants et plus.
Le maximum théorique : jusqu’à 180 000 € de prêt à taux zéro pour une famille nombreuse en zone A, en combinant la quotité maximale de 50 % et le plafond applicable.
Deux exemples concrets
L’appartement neuf : un couple sans enfant achète un T2 neuf à Lyon (zone A) à 250 000 €. Le calcul se fait sur 225 000 €, le plafond pour 2 personnes à Lyon. Avec des revenus en tranche 1, la part financée en appartement est de 50 % : soit 112 500 € prêtés sans intérêts.
La maison neuve : une famille de 3 personnes fait construire en zone B2 pour 250 000 €, terrain compris. Coût retenu plafonné à 198 000 €, part maison de 30 % : soit 59 400 € sans intérêts.
Dans les deux cas, vous ne payez des intérêts que sur le reste de l’emprunt : sur toute la durée, ce sont plusieurs dizaines de milliers d’euros économisés.
Plafonds de ressources du PTZ 2026
| Nombre d’occupants | Zones A | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 personne | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 personnes | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 personnes | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 personnes | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
| 5 personnes | 117 600 € | 82 800 € | 75 600 € | 68 400 € |
| 6 personnes | 132 300 € | 93 150 € | 85 050 € | 76 950 € |
| 7 personnes | 147 000 € | 103 500 € | 94 500 € | 85 500 € |
| 8 et plus | 161 700 € | 113 850 € | 103 950 € | 94 050 € |
Les zones PTZ : pourquoi c’est si important
Le territoire est découpé en zones (A bis, A, B1, B2, C) selon la tension du marché immobilier. Ce classement influence tout : barème applicable, coût maximal retenu, quotité et durée. Concrètement, à profil égal, l’aide sera plus élevée à Paris ou Lyon que dans une petite ville de zone C. Nos conseillers connaissent le zonage sur le bout des doigts : que vous cherchiez à Bordeaux, Nantes, Grenoble, Marseille, Toulouse ou Annemasse, ils vous disent en un instant la somme mobilisable et les biens neufs qui vont avec.
Comment se rembourse le PTZ ?
C’est l’un de ses grands atouts : le remboursement se fait en deux temps.
- La période de différé : pendant 2, 8 ou 10 ans selon votre profil, vous ne remboursez que votre prêt principal. Vos mensualités sont plus légères pendant les premières années, quand le budget est serré.
- Le remboursement du capital : ensuite, vous remboursez le prêt à taux zéro, toujours sans intérêt, sur 10 à 15 ans. Pour notre couple lyonnais et son PTZ de 112 500 € : 10 ans sans rien rembourser, puis environ 625 € par mois pendant 15 ans, sans un euro d’intérêt.
Bon à savoir : le remboursement par anticipation est possible sans pénalité, et il est souvent transférable sur votre prochaine résidence principale.
Le PTZ est-il cumulable avec d’autres aides ?
Oui, et c’est ce qui débloque beaucoup de dossiers. Il se cumule avec le PAS (prêt d’accession sociale), le prêt conventionné, le prêt accession d’Action Logement (jusqu’à 30 000 € à 1 %), le PEL (plan d’épargne logement), la TVA réduite à 5,5 % dans certains quartiers, et diverses aides locales (renseignez-vous auprès de votre ADIL).
Seule limite : le montant du PTZ ne peut jamais dépasser celui des autres prêts du dossier. Pour beaucoup de ménages, ce cumul est la première marche vers la propriété.
Simulation PTZ : estimez ce que vous pouvez obtenir
Avant de vous lancer, la simulation est indispensable : elle vous situe dans le barème, donne la part applicable, le maximum empruntable à taux zéro, la durée, le calendrier, et surtout l’impact réel sur vos mensualités. Le simulateur officiel de l’ANIL permet d’intégrer l’ensemble de votre plan de financement, prêts et aides confondus. Et nos conseillers préparent avec vous le volet immobilier du dossier : le bon bien, au bon endroit, au bon prix.
Comment obtenir votre PTZ ? Les étapes côté acheteur
- Cadrez votre projet : type de bien, villes visées, budget global. C’est lui qui détermine la zone, le plafond et la part finançable, pas l’inverse.
- Vérifiez votre éligibilité et simulez : statut de primo-accédant, niveau de ressources, simulateur ANIL ou rendez-vous avec un conseiller.
- Choisissez votre logement neuf : en VEFA, le contrat de réservation verrouille les conditions et le calendrier. Nos conseillers vous présentent les programmes compatibles PTZ parmi plus de 29 000 biens.
- Montez le financement avec une banque conventionnée : avis d’imposition N-2, attestation sur l’honneur de primo-accédant, contrat de réservation. Chaque banque applique ses propres critères : comparer reste utile, et c’est votre conseiller bancaire ou votre courtier en crédit qui pilote cette étape.
Votre PTZ avec un courtier en immobilier neuf
Monter un dossier qui combine prêt à taux zéro, emprunt bancaire et autres aides commence toujours par le bon choix immobilier. Chez Recherche Appartement ou Maison, nos courtiers spécialistes du neuf vous aident à accéder à la propriété : le logement qui colle à votre budget PTZ, à prix direct promoteur, parmi plus de 29 000 biens, avec un accompagnement de A à Z, le plus souvent en 2 rendez-vous. Et notre service de courtage est entièrement gratuit.
Le PTZ commune par commune en Île-de-France
Ce tableau part des prix réels : 7 221 logements neufs disponibles dans 296 programmes que nous suivons, relevés le 11 septembre 2026. Le PTZ est calculé pour le profil de l’exemple, sur le T3 le moins cher de chaque commune.
| Commune | Zone | Programmes | T2 dès | T3 dès | Prix médian au m² | PTZ sur le T3 | Mensualité PTZ dès la 9e année |
|---|---|---|---|---|---|---|---|
| Hauts-de-Seine (92) | |||||||
| Châtenay-Malabry 92290 | A bis | 8 | 223 300 € | 308 300 € | 6 350 € | 108 000 € | 750 € |
| Colombes 92700 | A bis | 13 | 252 000 € | 241 900 € | 6 460 € | 96 800 € | 672 € |
| Issy-les-Moulineaux 92130 | A bis | 11 | 330 000 € | 399 200 € | 8 910 € | 108 000 € | 750 € |
| Le Plessis-Robinson 92350 | A bis | 12 | 244 000 € | 320 000 € | 6 140 € | 108 000 € | 750 € |
| Nanterre 92000 | A bis | 7 | 254 100 € | 296 100 € | 5 120 € | 108 000 € | 750 € |
| Rueil-Malmaison 92500 | A bis | 10 | 305 000 € | 264 000 € | 8 030 € | 105 600 € | 733 € |
| Seine-Saint-Denis (93) | |||||||
| Aubervilliers 93300 | A bis | 25 | 221 000 € | 261 000 € | 4 860 € | 104 400 € | 725 € |
| Drancy 93700 | A | 9 | 170 000 € | 210 000 € | 4 530 € | 84 000 € | 583 € |
| Gagny 93220 | A | 7 | 221 000 € | 253 000 € | 5 090 € | 101 200 € | 703 € |
| Le Blanc-Mesnil 93150 | A | 14 | 201 800 € | 228 500 € | 4 190 € | 91 400 € | 635 € |
| Noisy-le-Grand 93160 | A | 11 | 218 000 € | 307 900 € | 5 650 € | 108 000 € | 750 € |
| Saint-Denis 93200 | A bis | 9 | 192 700 € | 226 000 € | 5 240 € | 90 400 € | 628 € |
| Saint-Ouen-sur-Seine 93400 | A bis | 5 | 304 900 € | 323 000 € | 5 340 € | 108 000 € | 750 € |
| Val-de-Marne (94) | |||||||
| Champigny-sur-Marne 94500 | A | 8 | 262 600 € | 285 000 € | 5 630 € | 108 000 € | 750 € |
| Ivry-sur-Seine 94200 | A bis | 9 | 215 600 € | 301 400 € | 6 160 € | 108 000 € | 750 € |
| L’Haÿ-les-Roses 94240 | A bis | 10 | 213 700 € | 230 000 € | 6 070 € | 92 000 € | 639 € |
| Le Perreux-sur-Marne 94170 | A bis | 17 | 253 900 € | 298 600 € | 7 080 € | 108 000 € | 750 € |
| Villejuif 94800 | A bis | 11 | 315 000 € | 319 000 € | 6 270 € | 108 000 € | 750 € |
| Villiers-sur-Marne 94350 | A | 11 | 215 000 € | 221 200 € | 5 480 € | 88 500 € | 615 € |
| Yvelines (78) | |||||||
| Sartrouville 78500 | A | 8 | 189 900 € | 249 700 € | 5 590 € | 99 900 € | 694 € |
| Versailles 78000 | A bis | 11 | 263 000 € | 352 000 € | 7 030 € | 108 000 € | 750 € |
| Essonne (91) | |||||||
| Juvisy-sur-Orge 91260 | A | 8 | 193 500 € | 235 400 € | 4 950 € | 94 200 € | 654 € |
| Évry-Courcouronnes 91000 | A | 6 | 169 700 € | 209 200 € | 3 720 € | 83 700 € | 581 € |
| Val-d’Oise (95) | |||||||
| Argenteuil 95100 | A | 7 | 198 000 € | 258 800 € | 4 670 € | 103 500 € | 719 € |
| Cergy 95000 | A | 6 | 190 800 € | 235 200 € | 4 150 € | 94 100 € | 653 € |
| Cormeilles-en-Parisis 95240 | A | 10 | 231 600 € | 316 000 € | 5 680 € | 108 000 € | 750 € |
| Pontoise 95300 | A | 5 | 210 000 € | 247 000 € | 4 370 € | 98 800 € | 686 € |
| Seine-et-Marne (77) | |||||||
| Bussy-Saint-Georges 77600 | A | 6 | 212 000 € | 289 000 € | 5 120 € | 108 000 € | 750 € |
| Chelles 77500 | A | 4 | 156 800 € | 221 900 € | 4 680 € | 88 800 € | 617 € |
| Meaux 77100 | A | 12 | 153 300 € | 193 300 € | 3 840 € | 77 300 € | 537 € |
| Melun 77000 | A | 6 | 150 000 € | 206 000 € | 3 980 € | 82 400 € | 572 € |
Prix TTC des lots disponibles au 11/09/2026, relevés auprès des promoteurs. Les prix « dès » peuvent inclure des lots en TVA réduite, soumis à conditions. Zones vérifiées sur la liste officielle du zonage ABC (data.gouv.fr). PTZ : couple avec un enfant, 50 000 € de revenus 2024, tranche 2.
Combien gagne-t-on avec le prêt à taux zéro ?
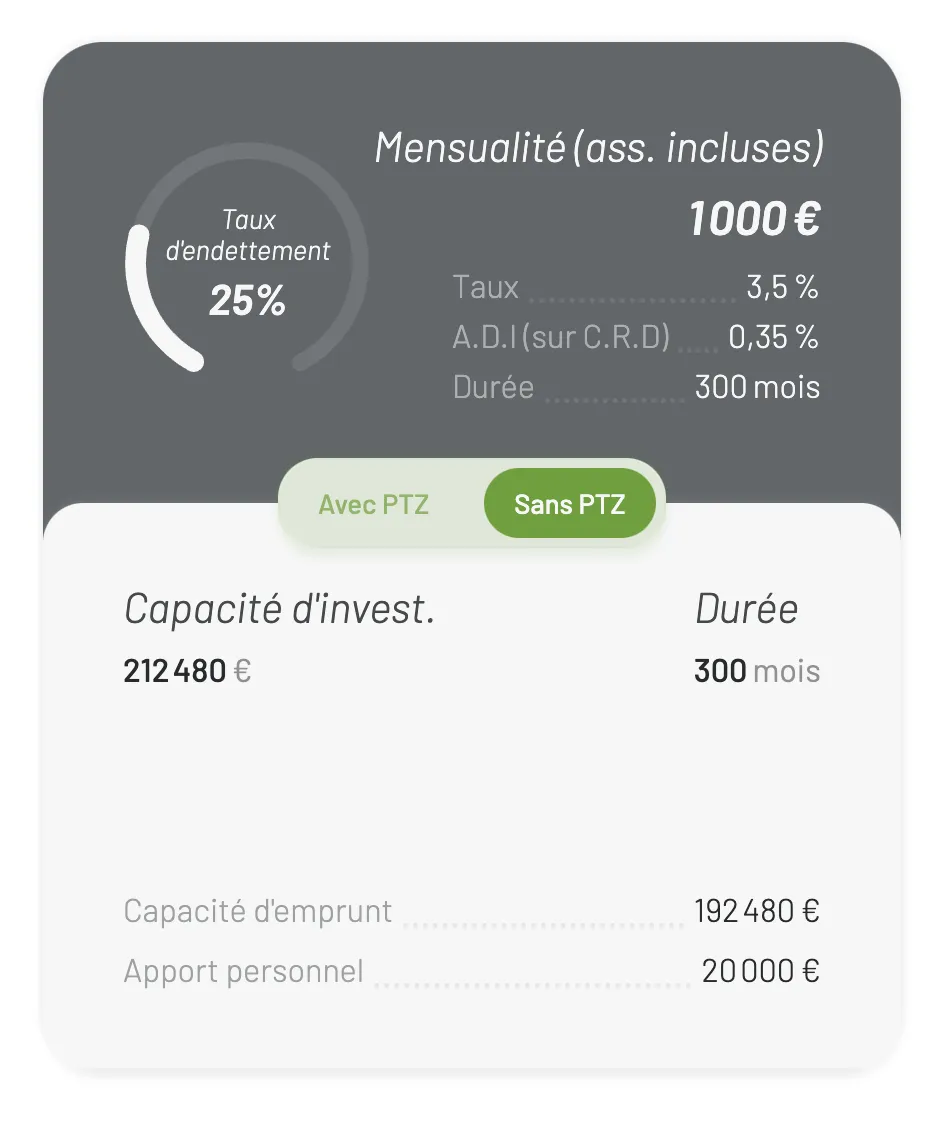
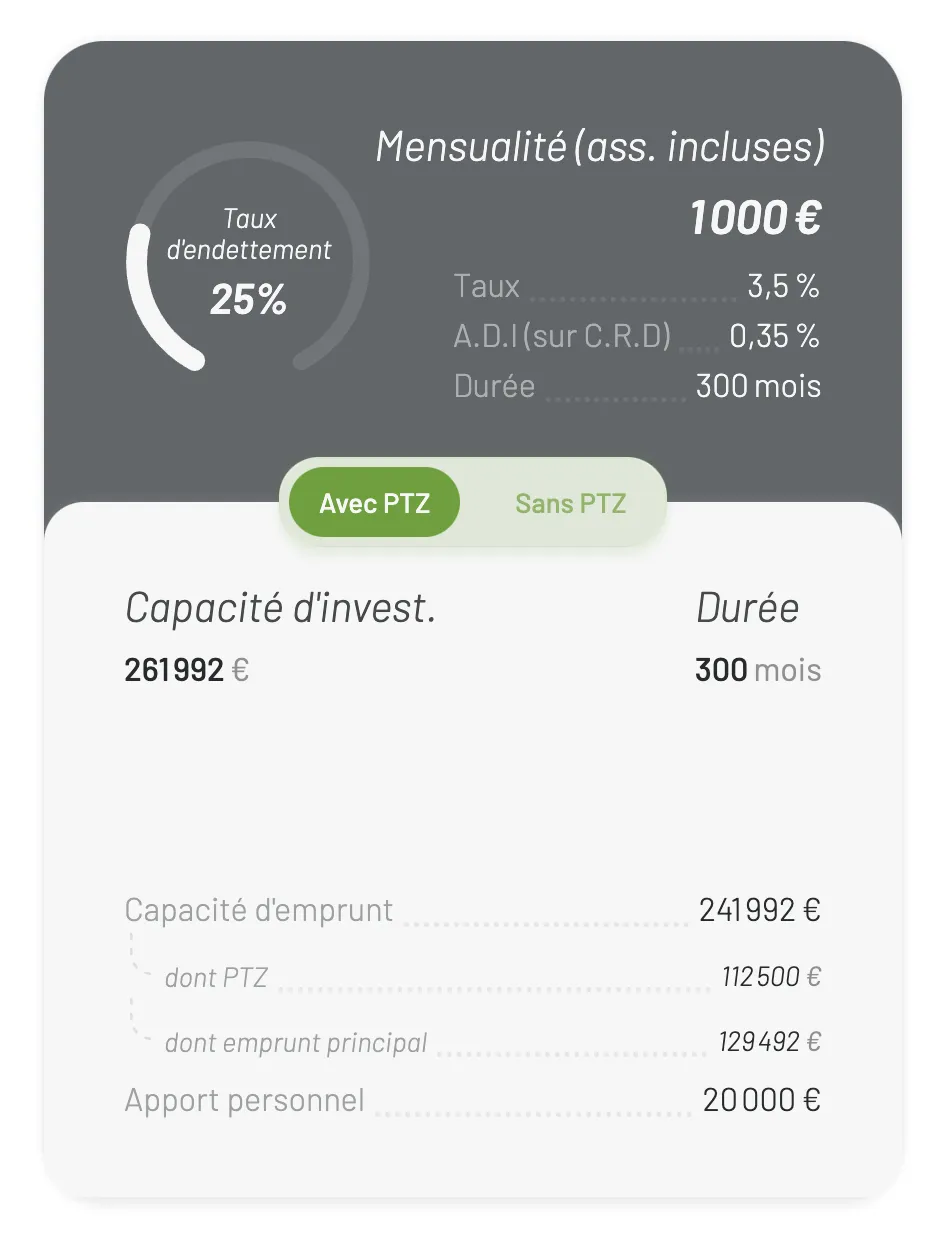
Difficile d’y voir clair parmi tous ces chiffres, alors prenons un exemple simple d’un prêt fait sans PTZ et d’un autre prêt avec PTZ.
Un gain sur l'enveloppe globale
Pour des mensualités de 1 000 €, la différence atteint presque 50 000 € !
Cela correspond à une pièce supplémentaire dans votre futur résidence.
Un gain mensuel
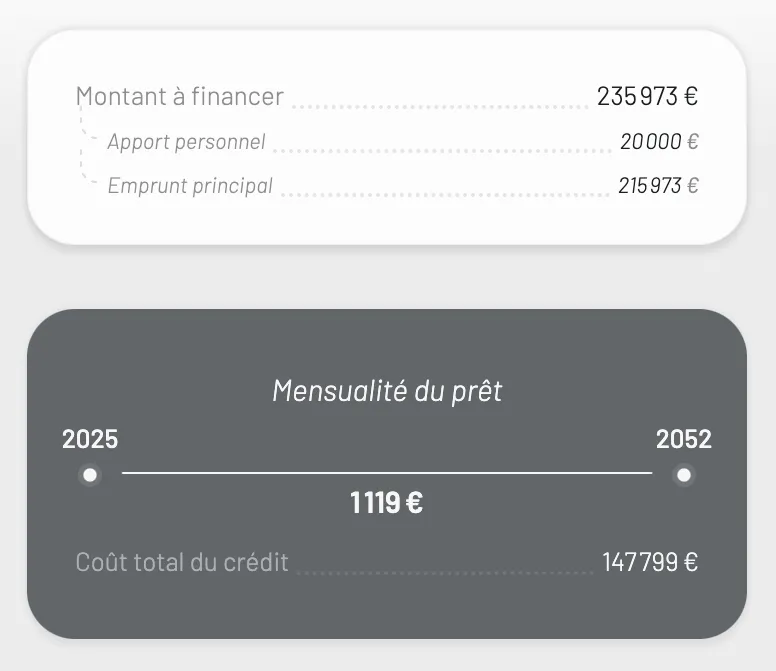
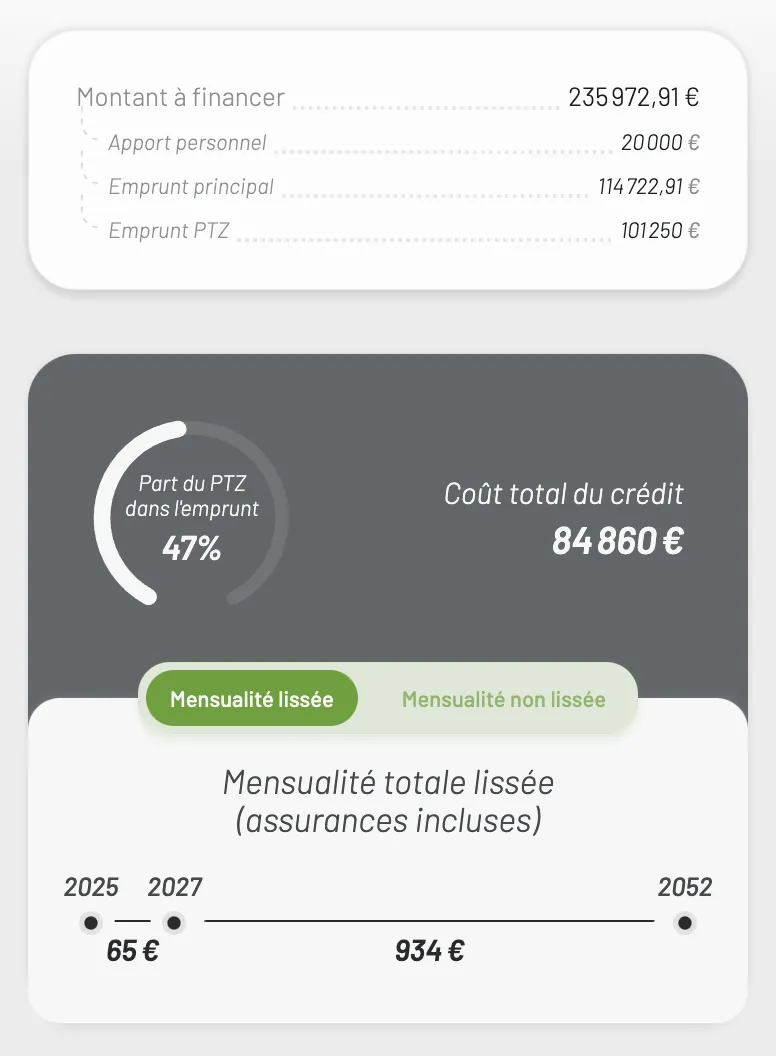
Des mensualités à 934 € au lieu de 1 119 €, soit un gain de 185 / mois !
Le PTZ peut aussi vous permettre de réduire vos mensualités. Dans l’exemple ci-dessous, qui correspond à un T2 avec terrasse près de Lyon, les mensualités sont plus basse de 185 € avec le PTZ.
Au bout des 25 ans, ce sont 55 500 € en plus dans votre poche !
Gardez bien à l’esprit que lors d’un achat en VEFA, de nombreux dispositifs sont cumulables, le formulaire ci-dessous n’indique que le montant du prêt à taux zéro.
Votre courtier ne manquera pas de faire un point complet avec vous lors de votre premier rendez-vous.
Dans la simulation PTZ ci-dessous, le revenu fiscal de référence à saisir est celui de l’année 2024
FAQ : vos questions sur le PTZ
- Le PTZ existe-t-il encore en 2026 ?
Oui. Le PTZ est prolongé jusqu’au 31 décembre 2027. La loi de finances 2026 a gardé les plafonds de 2025 et ouvert le prêt aux acheteurs successifs en BRS.
- Le PTZ peut-il financer 100 % de mon achat ?
Non. Il finance au maximum 50 % du bien (appartement neuf, ménage très modeste) et doit toujours être complété par un prêt principal.
- Quel est le montant maximum du PTZ en 2026 ?
Jusqu’à 180 000 € pour une famille nombreuse en zone A. Il dépend de vos revenus, du nombre d’occupants et de la localisation du bien.
- Le PTZ est-il réservé au neuf ?
Il concerne surtout le neuf, éligible partout en France. L’ancien reste possible en zones B2 et C, avec au moins 25 % de travaux dans le budget total.
- Faut-il rembourser le PTZ tout de suite ?
Non. Vous bénéficiez d’un différé de 2 à 10 ans selon vos revenus : vous ne remboursez d’abord que votre prêt principal.
- Toutes les banques proposent-elles le PTZ ?
La grande majorité des banques conventionnées, oui. Chacune reste libre d’accepter votre dossier selon votre solvabilité : d’où l’intérêt de comparer.
- Le PTZ est-il cumulable avec d’autres aides ?
Oui : PAS, prêt conventionné, aide d’Action Logement, PEL, TVA à 5,5 % et aides locales, dans un même dossier.
- Quels revenus sont pris en compte en 2026 ?
Le revenu fiscal de référence de l’année N-2, soit celui de 2024 pour une offre de prêt émise en 2026. Il figure sur votre avis d’imposition 2025.
- Comment savoir dans quelle zone est ma commune ?
Le zonage ABC officiel est publié sur data.gouv.fr et service-public.fr. Il a été révisé le 5 septembre 2025, puis mis à jour le 26 juin 2026.
- Peut-on avoir un PTZ pour un appartement neuf à Paris ?
Oui. Paris est en zone A bis : un couple peut y obtenir jusqu’à 112 500 € de PTZ, soit 50 % d’un prix plafonné à 225 000 €.
Simulateur PTZ
Capacité d'emprunt avec le PTZ
Lors d’un premier rendez-vous, votre courtier en immobilier neuf fera le point sur votre capacité d’emprunt maximal grâce au PTZ et à l’ensemble des autres avantages.
Que vous souhaitiez une pièce supplémentaire dans votre futur appartement ou tout simplement payer moins tous les mois.
Auteur du guide
Il pilote cinq agences et une équipe de conseillers en immobilier neuf, et suit chaque semaine les prix, le stock et les livraisons des programmes neufs franciliens. Les chiffres de ce guide viennent de ce suivi, ils ont été mis à jour le 11 septembre 2026.